
Die Maschine, die dein Einkommen erzeugt, bist du
Dein Einkommen entsteht nicht von selbst: Es hängt von deiner Arbeitskraft ab. Wer seine Arbeitskraft schützt, schützt damit auch Wohnen, Pläne, Vermögensaufbau und finanzielle Zukunft.

- Dein Einkommen entsteht nicht von selbst: Es hängt von deiner Arbeitskraft ab.
- Wer seine Arbeitskraft schützt, schützt damit auch Wohnen, Pläne, Vermögensaufbau und finanzielle Zukunft.
Wenn du eine Maschine hättest, die Geld produziert – würdest du sie versichern?
Stell dir vor, du besitzt eine Maschine, die jeden Monat Geld auf dein Konto überweist.
Mit diesem Geld bezahlst du Miete oder Immobilienfinanzierung, Lebensmittel, Reisen, Investments, familiäre Verpflichtungen und deine Altersvorsorge.
Wenn diese Maschine für Monate oder Jahre ausfallen könnte, würdest du wahrscheinlich versuchen, sie zu schützen.
Jetzt kommt der entscheidende Punkt:
Diese Maschine bist du.
Deine Fähigkeit zu arbeiten und Einkommen zu erzielen — deine Arbeitskraft — kann einer der wertvollsten wirtschaftlichen Vermögenswerte deines Lebens sein. Trotzdem versichern viele Menschen zuerst ihr Auto, Smartphone oder ihren Hausrat und erst später das, womit sie all diese Dinge überhaupt finanzieren.
Dein Vermögen beginnt nicht erst im Depot
Wenn wir an Vermögen denken, denken wir häufig an:
- Geld auf dem Konto
- ETFs und andere Investments
- eine Immobilie
- Altersvorsorge
- Sachwerte
Doch bevor viele dieser Werte entstehen können, gibt es meist eine andere Quelle: dein Einkommen.
Solange du arbeiten kannst, kannst du weiterhin Geld verdienen, Rücklagen neu aufbauen, investieren und deine Ziele finanzieren. Deshalb ist der Schutz der eigenen Arbeitskraft nicht nur ein Versicherungsthema.
Er ist ein Thema des Vermögensschutzes.
Das eigentliche Risiko sind nicht ein paar Krankheitstage
Eine Woche krank zu sein ist unangenehm, zerstört aber normalerweise keine langfristige Finanzplanung.
Anders sieht es aus, wenn Krankheit, Unfall oder körperliche beziehungsweise psychische Einschränkungen deine Fähigkeit, deinen Beruf auszuüben, über einen längeren Zeitraum reduzieren.
Dein Einkommen kann sinken. Deine finanziellen Verpflichtungen verschwinden dadurch jedoch nicht automatisch.
Wohnen kostet weiterhin Geld. Lebensmittel ebenfalls. Kredite, Kinder, Versicherungen und Altersvorsorge laufen weiter.
Deshalb gehört zu einer guten Finanzplanung die Frage:
Wie lange könnte ich meinen heutigen Lebensstandard aufrechterhalten, wenn mein normales Einkommen ausfällt?
In Deutschland müssen drei Begriffe unterschieden werden
1. Arbeitsunfähigkeit: Du kannst vorübergehend nicht arbeiten
Arbeitsunfähigkeit bedeutet, dass du aufgrund einer Krankheit vorübergehend nicht arbeiten kannst.
Für Arbeitnehmer, die die gesetzlichen Voraussetzungen erfüllen, sieht das Entgeltfortzahlungsgesetz eine Lohnfortzahlung durch den Arbeitgeber für bis zu sechs Wochen vor. Die Regelung findest du in § 3 Entgeltfortzahlungsgesetz.
Danach kann bei Personen mit Anspruch auf Krankengeld in der gesetzlichen Krankenversicherung (GKV) die Krankenkasse einen Teil des Einkommens ersetzen. Nach Angaben des Bundesministeriums für Gesundheit beträgt das Krankengeld 70 % des regelmäßigen Bruttoarbeitsentgelts bis zur geltenden Beitragsbemessungsgrenze, höchstens jedoch 90 % des letzten Nettoarbeitsentgelts. Wegen derselben Krankheit ist der Zeitraum innerhalb von drei Jahren einschließlich Entgeltfortzahlung auf 78 Wochen begrenzt. Quelle: Bundesministerium für Gesundheit.
Das bedeutet: Eine längere Krankheit heißt nicht automatisch, dass sofort jedes Einkommen wegfällt. Sie bedeutet aber auch nicht, dass das vollständige Gehalt unbegrenzt geschützt ist.
2. Berufsunfähigkeit: Entscheidend ist dein Beruf
Die Berufsunfähigkeit (BU) betrachtet eine andere Situation: Was passiert, wenn du deinen Beruf aus gesundheitlichen Gründen über längere Zeit nicht mehr ausüben kannst?
Die genaue Definition hängt immer vom jeweiligen Vertrag ab. Als Qualitätskriterium nennt die Verbraucherzentrale Tarife, bei denen Berufsunfähigkeit vorliegt, wenn eine Person infolge von Krankheit, Körperverletzung oder mehr als altersentsprechendem Kräfteverfall ihren zuletzt in gesunden Tagen ausgeübten Beruf zu mindestens 50 % nicht mehr ausüben kann und dieser Zustand voraussichtlich sechs Monate besteht. Quelle: Verbraucherzentrale.
Sind die vertraglichen Voraussetzungen erfüllt, zahlt der Versicherer die vereinbarte BU-Rente.
Dabei geht es nicht darum, eine bestimmte Krankheit zu versichern.
Versichert werden die finanziellen Folgen des Verlusts deiner beruflichen Leistungsfähigkeit.
3. Erwerbsminderung: Die gesetzliche Absicherung funktioniert anders
Die gesetzliche Erwerbsminderungsrente funktioniert nicht genauso wie eine private Berufsunfähigkeitsversicherung.
Die Deutsche Rentenversicherung beurteilt, wie viele Stunden eine Person noch auf dem allgemeinen Arbeitsmarkt arbeiten kann. Nach den aktuellen Kriterien kann eine volle Erwerbsminderungsrente in Betracht kommen, wenn jemand wegen Krankheit oder Behinderung weniger als drei Stunden täglich arbeiten kann. Wer mindestens drei, aber weniger als sechs Stunden täglich arbeiten kann, kann Anspruch auf eine teilweise Erwerbsminderungsrente haben, sofern auch die weiteren gesetzlichen und versicherungsrechtlichen Voraussetzungen erfüllt sind. Quelle: Deutsche Rentenversicherung.
Dadurch entsteht ein entscheidender Unterschied:
„Ich kann meinen Beruf nicht mehr ausüben“ bedeutet nicht automatisch „Ich kann auf dem allgemeinen Arbeitsmarkt nicht mehr arbeiten“.
„Aber ich arbeite doch im Büro“
Der Verlust der beruflichen Leistungsfähigkeit betrifft nicht nur körperlich anstrengende Berufe.
Es braucht keine spektakuläre Verletzung, damit ein Beruf langfristig nicht mehr ausgeübt werden kann.
Auch gesundheitliche Probleme, die Konzentration, Belastbarkeit, Beweglichkeit, langes Sitzen, psychische Stabilität oder die Leistungsfähigkeit während eines Arbeitstages beeinträchtigen, können entscheidend sein.
Deshalb lautet die richtige Frage nicht nur, ob dein Beruf „gefährlich“ ist.
Sondern:
Was brauchen dein Körper und dein Kopf, damit du deinen Beruf auch in den kommenden Jahren ausüben kannst?
Wir versichern Dinge. Aber Dinge bezahlen keine Rechnungen.
Ein Auto kann mehrere zehntausend Euro wert sein.
Ein Smartphone kann mehr als tausend Euro kosten.
Auch Möbel, Fahrrad oder Gepäck haben einen Wert.
Doch keiner dieser Gegenstände überweist dir jeden Monat dein Gehalt.
Du schon.
Der Verlust eines Gegenstands verursacht meistens einen einmaligen finanziellen Schaden. Der Verlust der Arbeitskraft über mehrere Jahre kann dagegen Dutzende oder sogar Hunderte zukünftiger Monatsgehälter betreffen.
Deshalb ist es sinnvoll, existenzielle Risiken höher zu priorisieren als kleinere Schäden, die sich möglicherweise aus eigenen Rücklagen bezahlen lassen.
Rücklagen sind wichtig – aber nicht immer ausreichend
Ein Notgroschen ist ein wesentlicher Bestandteil einer soliden Finanzplanung.
Er ist jedoch in der Regel für vorübergehende Probleme gedacht.
Eine längerfristige Berufsunfähigkeit stellt eine andere Frage:
Könnten deine Rücklagen dein Einkommen über mehrere Jahre ersetzen?
Wenn du dauerhaft dein Vermögen für laufende Lebenshaltungskosten einsetzen musst, sinken außerdem nicht nur deine heutigen Rücklagen. Auch das Geld für Investments, Altersvorsorge, Wohneigentum oder andere zukünftige Ziele kann fehlen.
Der Verlust der Arbeitskraft kann gleichzeitig deine Gegenwart und deine finanzielle Zukunft treffen.
Wie hoch sollte die Absicherung sein?
Eine allgemeingültige Zahl gibt es nicht.
Die passende Höhe hängt von Einkommen, Ausgaben, familiären Verpflichtungen, Wohnkosten, anderen verfügbaren Leistungen und der Altersvorsorge ab.
Die Verbraucherzentrale nennt rund 80 % des aktuellen Nettoeinkommens häufig als guten Richtwert für die Höhe einer BU-Rente. Der tatsächliche Bedarf sollte jedoch individuell ermittelt werden. Außerdem empfiehlt sie, die Vertragslaufzeit idealerweise bis zum geplanten Ruhestand zu wählen. Quelle: Verbraucherzentrale.
Wichtiger als das bloße Übernehmen eines Prozentsatzes ist die Frage:
Welches monatliche Einkommen würde ich benötigen, um finanziell nachhaltig leben zu können, wenn ich meinen Beruf nicht mehr ausüben kann?
Auch deine Gesundheit beeinflusst den richtigen Zeitpunkt
Beim Abschluss einer Berufsunfähigkeitsversicherung werden in der Regel Gesundheitsfragen gestellt und Risiken geprüft.
Alter, Beruf, Gesundheitszustand, Vorerkrankungen, bestimmte Aktivitäten und die gewünschte Rentenhöhe können beeinflussen, ob Versicherungsschutz möglich ist und zu welchen Bedingungen.
Deshalb kann es sinnvoll sein, das Thema zu prüfen, solange du gesund bist, statt erst nach dem Auftreten gesundheitlicher Probleme.
Wenn Vorerkrankungen einen Antrag erschweren könnten, nennt die Verbraucherzentrale die anonyme Risikovoranfrage als Möglichkeit, vorab die Versicherbarkeit und mögliche Konditionen zu prüfen, ohne sofort formelle Anträge bei mehreren Versicherern zu stellen.
Arbeitskraft schützen heißt nicht, in Angst zu leben
Es bedeutet zu verstehen, woher deine finanzielle Stabilität tatsächlich kommt.
Du kannst nicht garantieren, dass du niemals krank wirst oder einen Unfall hast.
Aber du kannst entscheiden, welche finanziellen Folgen du selbst tragen möchtest und welche du durch einen passenden Schutz absichern willst.
Vielleicht liegt deine wichtigste Investition noch gar nicht in deinem Depot.
Vielleicht ist es deine Fähigkeit, jeden Morgen aufzustehen, dein Wissen, deine Erfahrung, deinen Körper und deinen Kopf einzusetzen und daraus Einkommen zu machen.
Kehren wir deshalb zur ersten Frage zurück:
Wenn du eine Maschine hättest, die über Jahrzehnte deine Wohnung, Reisen, Investments, Familie und Altersvorsorge finanziert – würdest du sie völlig ungeschützt lassen?
Wahrscheinlich nicht.
Die Maschine bist du.
Und der Schutz deiner Fähigkeit, Einkommen zu erzielen, kann eine der wichtigsten Entscheidungen deiner Finanzplanung sein.
---
*Dieser Inhalt dient ausschließlich Bildungszwecken und stellt keine individuelle Versicherungsempfehlung dar. Der Schutz einer Berufsunfähigkeitsversicherung hängt von den Vertragsbedingungen und der persönlichen Situation ab. Gesetzliche Leistungen setzen die jeweils geltenden rechtlichen Voraussetzungen voraus.*
Financial Clarity. Confident Growth.
Ordnen Sie die Informationen in Ihre Situation ein.
Prüfen Sie vor einer Entscheidung, welche persönlichen Daten, Fristen und Bedingungen relevant sind. Ein Ratgeber erklärt den Rahmen, ersetzt aber keine individuelle Empfehlung.
War das hilfreich?
Speichern Sie den Artikel oder teilen Sie ihn mit jemandem, für den er hilfreich sein könnte.
Bauen Sie ein vernetztes Verständnis auf.

Du sparst für die Zukunft deines Kindes. Aber was passiert, wenn du nicht mehr da bist?
Für ein Kind zu sparen bedeutet mehr als eine Anlage auszuwählen. Entscheidend ist auch, was passiert, wenn die Person, die den Plan finanziert, stirbt oder nicht mehr arbeiten kann. Wir analysieren einen anonymisierten Fall.
9 Min. Lesezeit · Veröffentlicht: 08. September 2026Artikel lesen →
ADHS und Arbeit in Deutschland: Schütze das Einkommen hinter deinem Leben
ADHS definiert nicht deine berufliche Leistungsfähigkeit. Wer in Deutschland lebt und arbeitet, sollte aber wissen, was die Erwerbsminderungsrente schützt, wie eine BU funktioniert und warum die Gesundheitshistorie beim Abschluss relevant sein kann.
9 Min. Lesezeit · Veröffentlicht: 16. September 2026Artikel lesen →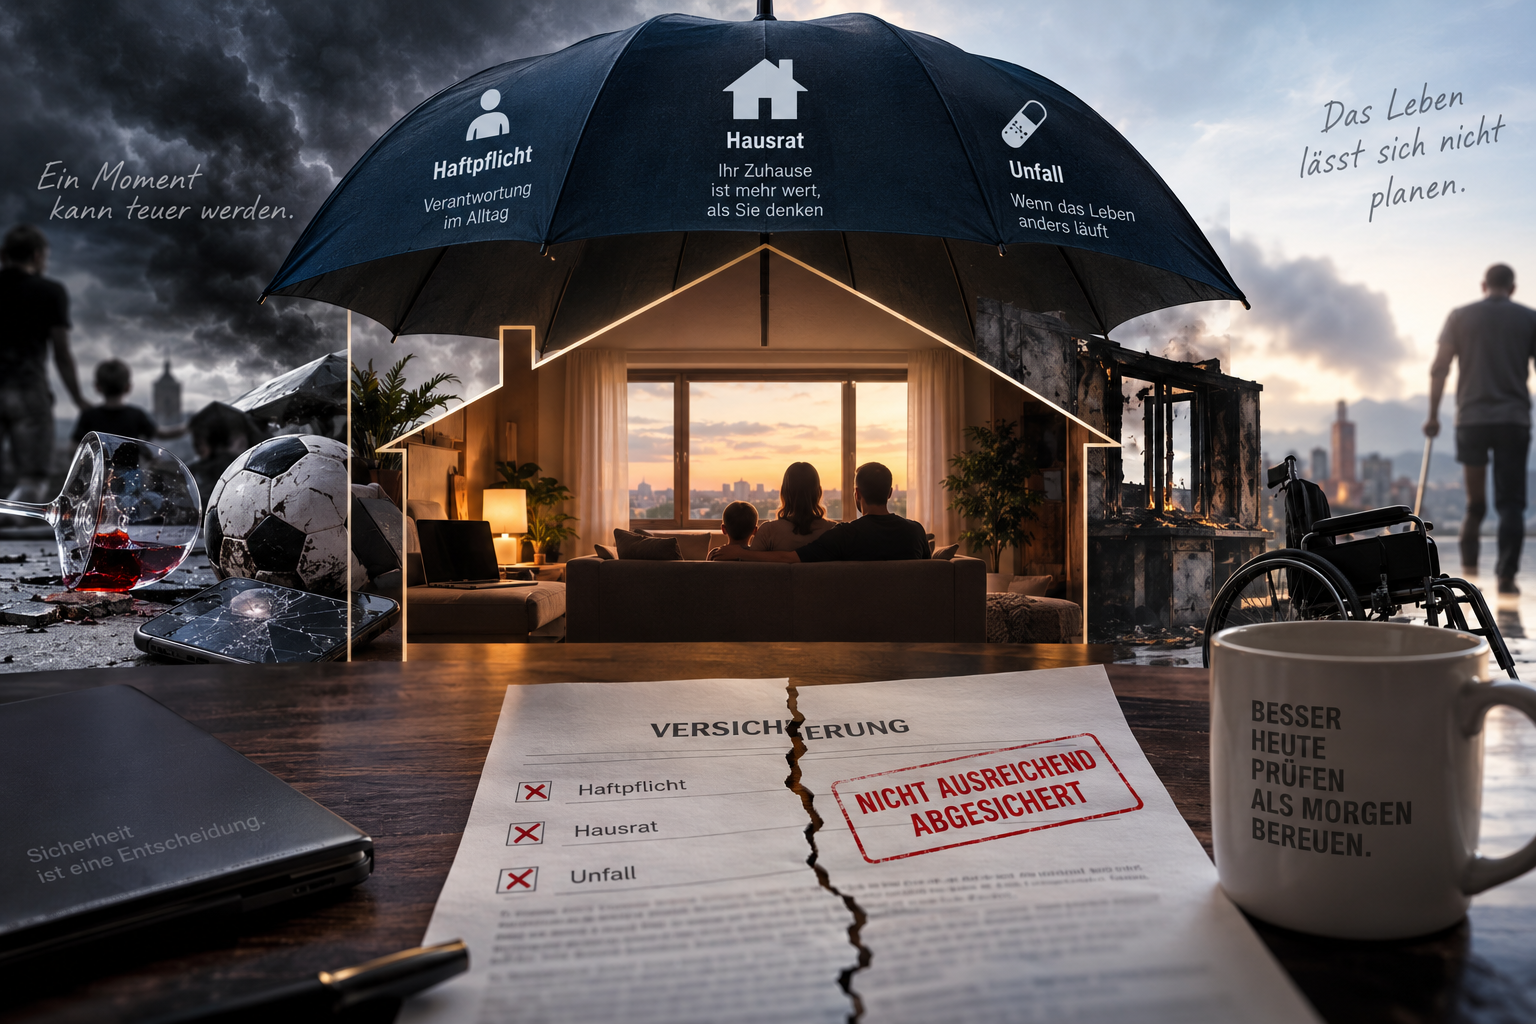
Die Gefahr, versichert zu sein – aber falsch versichert
Eine Police bedeutet nicht automatisch guten Schutz. Haftpflicht, Hausrat und Unfall können große Lücken lassen, wenn Versicherungssumme, Bedingungen oder Ausschlüsse nicht zum tatsächlichen Risiko passen. Wir zeigen, wo teure Fehler entstehen.
10 Min. Lesezeit · Veröffentlicht: 16. September 2026Artikel lesen →Wo Sie die Informationen prüfen können.
- Bundesministerium der Justiz / Gesetze im InternetOffizielle Quelle§ 3 Entgeltfortzahlungsgesetz – Anspruch auf Entgeltfortzahlung im KrankheitsfallOriginalquelle ansehen
- Bundesministerium für GesundheitOffizielle QuelleKrankengeld2026-09-03Originalquelle ansehen
- Deutsche RentenversicherungOffizielle QuelleErwerbsminderungsrentenOriginalquelle ansehen
- VerbraucherzentraleBerufsunfähigkeit: Wie Sie sich gegen Verlust des Einkommens absichern2025-01-02Originalquelle ansehen