
TDAH y trabajo en Alemania: protege el ingreso que sostiene tu vida
Tener TDAH no define tu capacidad profesional. Pero si vives y trabajas en Alemania, conviene entender qué protege realmente la Erwerbsminderungsrente, cómo funciona una BU y por qué tu historial médico puede influir al contratarla.

- Tener TDAH no define tu capacidad profesional.
- Pero si vives y trabajas en Alemania, conviene entender qué protege realmente la Erwerbsminderungsrente, cómo funciona una BU y por qué tu historial médico puede influir al contratarla.
Tener TDAH no dice por sí solo cuánto talento tienes, cuánto puedes aportar en tu profesión ni cómo será tu carrera. Y tampoco significa que vayas a sufrir una Berufsunfähigkeit —una incapacidad para continuar ejerciendo tu profesión por motivos de salud.
Pero hay una pregunta financiera que sí merece atención:
¿Qué ocurriría con tu vida económica si durante meses o años ya no pudieras ejercer el trabajo del que depende tu ingreso?
Para muchas personas expatriadas en Alemania, esa pregunta llega tarde. Primero construimos la carrera, el alquiler o la hipoteca, los viajes, las inversiones, la jubilación y quizá una familia. Después descubrimos que casi todo descansa sobre un activo que no aparece en ninguna app bancaria: la capacidad de generar ingresos.
Tu mayor activo puede ser tu próximo sueldo
Imagina a una persona de 30 años con un salario bruto de 4.000 € al mes. Si mantuviera exactamente ese ingreso durante otros 35 años, sin contar aumentos salariales, el cálculo simple sería:
4.000 € × 12 × 35 = 1.680.000 €
No es una previsión de patrimonio ni una promesa de ingresos futuros. Es una forma de visualizar la magnitud económica de la capacidad laboral.
Podemos asegurar un móvil de 1.000 €, un coche de 30.000 € o el contenido de una vivienda. Sin embargo, el flujo de ingresos que financia toda esa vida puede representar una cifra muchísimo mayor.
La Berufsunfähigkeitsversicherung (BU) no es obligatoria por ley. Su función es otra: pagar la renta acordada cuando se cumplen las condiciones contractuales de Berufsunfähigkeit. La Verbraucherzentrale considera la protección de la capacidad laboral especialmente importante para quienes dependen de su ingreso.
Alemania tiene una red pública, pero no protege exactamente tu profesión
El sistema público alemán incluye la Erwerbsminderungsrente de la Deutsche Rentenversicherung. El punto clave es entender qué evalúa.
Para la mayoría de las personas nacidas después del 1 de enero de 1961, el criterio principal no es simplemente si puedes seguir trabajando como ingeniero, diseñadora, enfermero, médico o programadora. La Deutsche Rentenversicherung analiza cuánto puedes trabajar en el mercado laboral general.
Según la Deutsche Rentenversicherung:
- si puedes trabajar menos de 3 horas al día, puede existir una *volle Erwerbsminderung*;
- si puedes trabajar entre 3 y menos de 6 horas, puede existir una *teilweise Erwerbsminderung*;
- si puedes trabajar 6 horas o más, normalmente no se cumplen los requisitos médicos de Erwerbsminderung.
Eso crea una diferencia importante: una persona podría no poder continuar en su profesión habitual y, aun así, conservar suficiente capacidad para otras actividades del mercado laboral general.
Una buena BU funciona con otra lógica. La Verbraucherzentrale recomienda condiciones en las que se examine la última profesión ejercida y la prestación se active cuando la persona ya no puede realizar al menos el 50 % de esa actividad durante el periodo definido contractualmente. Las condiciones concretas dependen siempre del contrato.
Para un expatriado hay una segunda pregunta: ¿cuánta red pública has construido ya?
La Erwerbsminderungsrente no depende solo del estado de salud. También existen requisitos de cotización.
Como regla general, la Deutsche Rentenversicherung exige:
- una Wartezeit general de al menos cinco años antes de la Erwerbsminderung; y
- normalmente, al menos tres años de Pflichtbeiträge dentro de los cinco años anteriores.
Existen excepciones.
Esto es especialmente relevante para alguien que acaba de llegar a Alemania. Puedes tener ya un salario alemán, un alquiler alemán y gastos alemanes, pero todavía no haber acumulado todos los periodos necesarios dentro del sistema.
Ser expatriado, sin embargo, no significa automáticamente empezar desde cero. Determinados periodos de seguro de otros países de la UE, del EEE, Suiza o países con acuerdos de seguridad social pueden ser relevantes para cumplir ciertos requisitos. La Deutsche Rentenversicherung explica que la coordinación depende del país y del acuerdo aplicable; los periodos de países sin acuerdo no pueden simplemente sumarse a los alemanes. Puedes consultar su información sobre trabajo y seguro de pensiones en el extranjero.
Por eso, para una persona internacional, la pregunta correcta no es: “¿Alemania me protege?” sino: “¿Qué derechos he construido realmente con mi historial de cotizaciones?”
¿Qué cambia si tienes TDAH?
Primero, algo que conviene decir sin rodeos:
Tener TDAH no significa ser menos capaz profesionalmente.
Hay personas con TDAH en todas las profesiones y niveles de responsabilidad. Un diagnóstico no permite predecir por sí solo si una persona sufrirá una Berufsunfähigkeit.
La cuestión aseguradora es distinta.
Antes de aceptar una BU, las aseguradoras realizan una Gesundheitsprüfung, es decir, una evaluación del historial de salud mediante preguntas definidas por cada compañía y solicitud. Dependiendo del cuestionario y del periodo preguntado, pueden ser relevantes diagnósticos, tratamientos, psicoterapia, medicación, bajas laborales, consultas u hospitalizaciones.
Si el TDAH, una depresión, ansiedad, TOC, autismo u otro antecedente aparece dentro de las preguntas que deben contestarse, hay que declararlo completa y correctamente. Eso no determina automáticamente el resultado.
La misma historia médica puede recibir evaluaciones diferentes entre aseguradoras. La Verbraucherzentrale señala que una persona con idénticos datos puede ser aceptada normalmente por una compañía, recibir un Risikozuschlag —un recargo—, un Leistungsausschluss —una exclusión concreta— o ser rechazada por otra.
Por eso el análisis del caso importa más que una regla genérica como “con TDAH no te aseguran”. Esa frase es demasiado absoluta.
La salud mental importa, pero las estadísticas necesitan contexto
Según el GDV, en sus datos de 2024 el 38 % de los casos de Berufsunfähigkeit se relacionó con trastornos psicológicos o enfermedades del sistema nervioso, la categoría más frecuente de esa estadística.
Pero hay dos matices fundamentales.
Primero, el dato procede de una encuesta entre compañías miembro del GDV; para las causas de BU, la cobertura indicada por el propio GDV fue del 44 % del mercado.
Segundo, ese 38 % no significa que una persona con TDAH tenga un 38 % de probabilidad de quedar incapacitada para trabajar. No es una estimación individual del riesgo de una persona neurodivergente.
Lo que sí muestra es algo más amplio: el riesgo de perder capacidad profesional no se limita a accidentes o enfermedades físicas. La salud mental también forma parte de las causas reales que pueden afectar la vida laboral.
Eso permite hablar del tema sin convertir la neurodivergencia en un argumento de miedo.
El momento de contratar puede influir, pero tu salud siempre va primero
En una BU, la situación de salud existente al solicitar el contrato forma parte del proceso de admisión. Con el tiempo pueden aparecer nuevos diagnósticos, tratamientos o lesiones que cambien cómo una aseguradora evalúa una solicitud.
Eso no significa que debas correr a contratar sin entender lo que firmas.
Y, sobre todo, nunca deberías retrasar una consulta, diagnóstico, terapia o tratamiento para intentar conseguir un seguro. Tu salud va primero.
Tampoco se debe ocultar información solicitada. La Verbraucherzentrale advierte de que responder incorrectamente las Gesundheitsfragen puede generar problemas graves más adelante, incluso cuando se solicita la prestación.
Cuando existen antecedentes médicos, puede ser útil estudiar una anonyme Risikovoranfrage antes de presentar solicitudes formales. Este procedimiento permite sondear cómo valorarían varias aseguradoras el caso sin identificar inicialmente a la persona con nombre y dirección.
No garantiza una aceptación. Sirve para obtener una imagen más clara del mercado antes de tomar decisiones.
Una negativa no significa necesariamente que todo el mercado diga que no
El underwriting de una BU no está completamente estandarizado entre compañías.
Por eso pueden existir resultados diferentes:
- aceptación sin condiciones especiales;
- Risikozuschlag;
- Leistungsausschluss;
- otras condiciones particulares;
- rechazo.
Para una persona con TDAH o antecedentes de salud mental, esto hace especialmente importante evitar conclusiones generales a partir de una sola experiencia.
La pregunta no debería ser únicamente “¿me aceptan?”, sino también:
- ¿qué parte del riesgo queda cubierta?
- ¿qué parte queda excluida?
- ¿qué renta recibiría?
- ¿hasta qué edad?
- ¿cómo define el contrato la Berufsunfähigkeit?
- ¿existe abstrakte Verweisung?
- ¿qué opciones de aumento ofrece el contrato?
Una aceptación con condiciones muy restrictivas no es necesariamente lo mismo que una protección adecuada.
Unfallversicherung no sustituye a una BU
Este punto se confunde con frecuencia.
Una private Unfallversicherung protege frente a determinadas consecuencias de un accidente conforme a sus condiciones. Una Berufsunfähigkeitsversicherung está diseñada para proteger la capacidad de ejercer la profesión cuando ésta se pierde por enfermedad o lesión dentro de las condiciones pactadas.
La Verbraucherzentrale señala que más del 90 % de los casos de Berufsunfähigkeit se producen por enfermedad y no por accidente.
Por eso, para alguien cuyo objetivo principal sea proteger el ingreso derivado de su profesión, una Unfallversicherung y una BU resuelven problemas distintos.
¿Y una Grundfähigkeitsversicherung?
Si una BU resulta difícil de contratar, a veces aparece la Grundfähigkeitsversicherung como alternativa.
Pero no son productos equivalentes.
La Grundfähigkeitsversicherung paga cuando se pierden determinadas capacidades definidas por el contrato, por ejemplo ver, caminar, utilizar las manos o realizar otras funciones establecidas. No depende necesariamente de si puedes seguir ejerciendo tu profesión concreta.
Además, la Verbraucherzentrale advierte que muchas pólizas de este tipo no cubren o cubren insuficientemente las enfermedades psicológicas.
Puede ser una solución válida en determinadas circunstancias. Pero debería analizarse por lo que realmente cubre, no presentarse automáticamente como “la BU para quien no consigue BU”.
Siete preguntas que vale la pena responder
Si vives en Alemania y dependes de tu trabajo, intenta responder estas preguntas:
1. ¿Cuánto necesito cada mes para mantener mi vida si dejo de trabajar?
2. ¿Qué derecho tendría hoy a una Erwerbsminderungsrente?
3. ¿Cumplo los requisitos de cotización o necesito considerar periodos internacionales?
4. ¿Qué parte de mi ingreso quedaría sin cubrir?
5. Si tengo antecedentes médicos, cómo podrían influir en una solicitud de BU?
6. ¿Tiene sentido una anonyme Risikovoranfrage antes de solicitar formalmente?
7. ¿Las alternativas que estoy considerando protegen realmente el riesgo que quiero cubrir?
Responderlas no obliga a contratar una póliza. Te permite tomar una decisión informada.
Tu diagnóstico no define tu capacidad
Para una persona con TDAH, el mensaje más importante no debería ser “tienes más riesgo”.
Debería ser otro:
Tu diagnóstico no define tu capacidad. Tu profesión tampoco define tu valor. Pero gran parte de la vida financiera que construyes depende de tus ingresos. Entender cómo están protegidos no es pesimismo: es planificación.
Si eres expatriado, existe además una razón práctica para hacer esta revisión: tu vida económica puede haberse integrado en Alemania antes de que tu red de protección pública esté completamente construida.
La buena planificación financiera no consiste en asegurar absolutamente todo. Consiste en identificar qué riesgos puedes asumir y cuáles podrían cambiar tu vida financiera.
La capacidad de generar ingresos pertenece, para muchas personas, a esa segunda categoría.
*Este artículo ofrece información general sobre el sistema alemán y no sustituye asesoramiento individual. Los derechos de la Erwerbsminderungsrente dependen del historial personal y las normas aplicables; las prestaciones de una BU, Unfall- o Grundfähigkeitsversicherung dependen siempre de las condiciones concretas del contrato.*
Lleva la información a tu propia situación.
Comprueba qué datos personales, plazos y condiciones son relevantes antes de decidir. Una guía explica el marco; no sustituye una recomendación individual.
¿Te resultó útil?
Guárdalo para volver a él o compártelo con quien pueda necesitarlo.
Construye una comprensión conectada.

Estás ahorrando para el futuro de tu hijo. ¿Pero qué pasa si tú ya no estás?
Ahorrar para tu hijo no es solo elegir una inversión. También importa qué ocurre si la persona que financia el plan fallece o deja de poder trabajar. Analizamos un caso real anonimizado y las preguntas que deberías hacer.
10 min de lectura · Publicado: 08 de septiembre de 2026Leer artículo →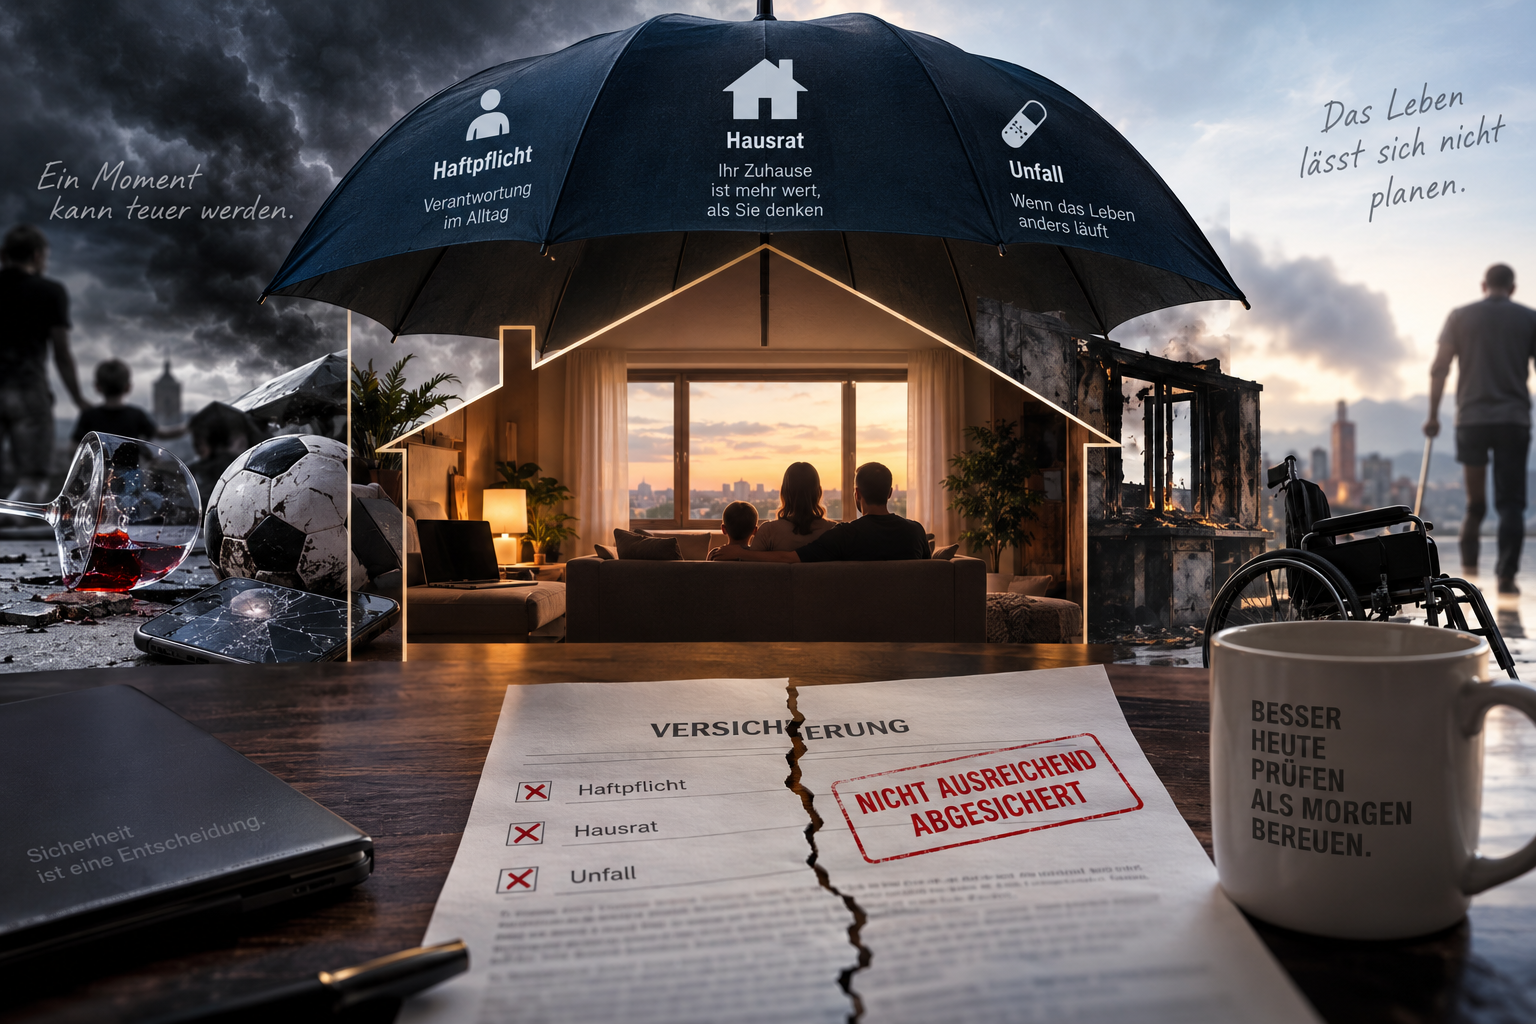
El peligro de estar asegurado… pero mal asegurado en Alemania
Tener una póliza no garantiza estar bien protegido. Haftpflicht, Hausrat y Unfall pueden dejar lagunas importantes si la suma, las condiciones o las exclusiones no encajan con tu riesgo real. Te explicamos dónde aparecen los errores más caros.
10 min de lectura · Publicado: 16 de septiembre de 2026Leer artículo →
La máquina que produce tu dinero eres tú
Tu sueldo no aparece por casualidad: depende de tu capacidad de trabajar. Proteger tu Arbeitskraft significa proteger el ingreso que sostiene tu vivienda, tus planes, tus inversiones y tu futuro.
7 min de lectura · Publicado: 10 de septiembre de 2026Leer artículo →Dónde comprobar la información.
- Deutsche RentenversicherungFuente oficialErwerbsminderungsrentenVer fuente original
- Deutsche RentenversicherungFuente oficialIm Ausland studieren und arbeitenVer fuente original
- VerbraucherzentraleBerufsunfähigkeit: Wie Sie sich gegen Verlust des Einkommens absichernVer fuente original
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV)7 Fakten zur BerufsunfähigkeitsversicherungVer fuente original
- VerbraucherzentralePrivate Unfallversicherung – überflüssig oder sinnvoll?Ver fuente original
- VerbraucherzentraleGrundfähigkeitsversicherung: Alternative zur Berufsunfähigkeitsversicherung?Ver fuente original